의료비 세액공제 (출산)
중앙정부 2026년 기준 유효 공식 페이지 확인 세금감면
출산·산후조리 의료비 세액공제 최대 30%
- 내용
- 총급여 3% 초과 의료비 공제, 미숙아20%·난임30%·일반15%
- 대상
- 근로소득 있는 거주자(연말정산·종합소득세 대상)
- 신청
- 연말정산 또는 종합소득세 확정신고 시 홈택스
세금 요약은 카탈로그 원문을 바탕으로 자동 생성했습니다. 정확한 조건은 아래 원문과 공식 안내를 확인하세요.
지원 내용 (원문)
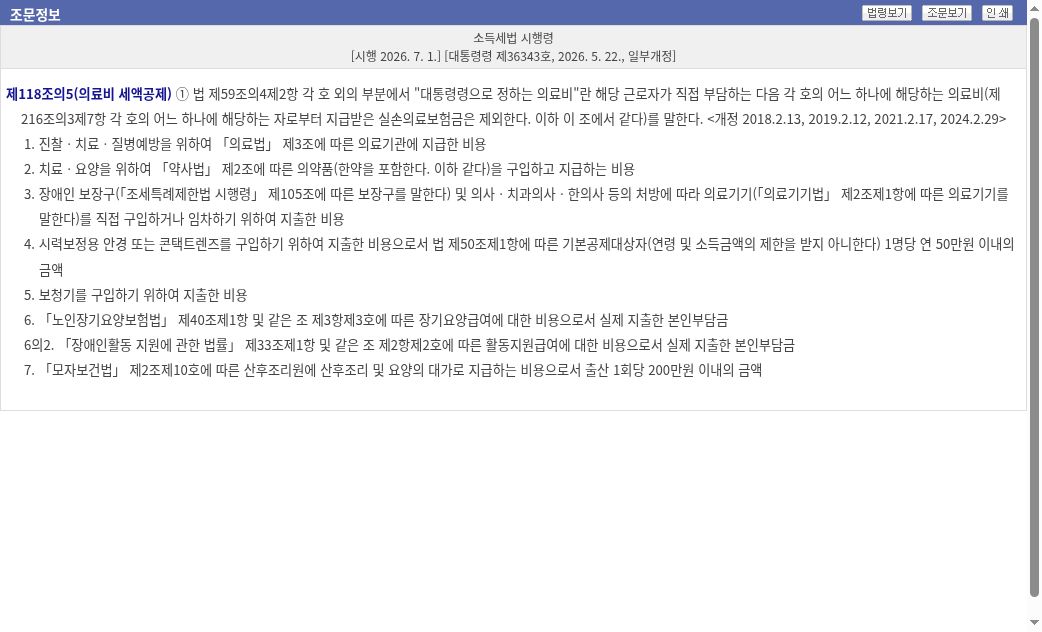
총급여액의 3%를 초과하는 의료비에 대해 세액공제. 일반 기본공제대상자 의료비 연 700만원 한도·15%; 본인·6세 이하·65세 이상·장애인 의료비 한도 없음·15%; 미숙아·선천성이상아 한도 없음·20%; 난임시술비 한도 없음·30%. 산후조리원 비용은 출산 1회당 200만원 한도로 의료비에 포함(별도 항목 「산후조리원 세액공제」 참고).
대상
- 소득 기준
- 근로소득이 있는 거주자(일용근로자 제외). 총급여액의 3%를 초과하는 의료비부터 공제. 기본공제대상자(나이·소득 제한 없음)를 위한 의료비 포함.
- 임신 기간
- 임신·난임치료~출산 후(산후조리원·미숙아·선천성이상아 의료비 포함)
- 자녀 순위
- 무관
- 출산 후 개월
- 해당 과세기간 근로제공기간(휴직 포함) 지출분. 산후조리원은 출산 1회당.
- 지역
- 전국
- 관할 기관
- 국세청(연말정산·홈택스) · 국세상담센터 126
신청 방법
- 방법
- 연말정산(1~2월) 또는 종합소득세 확정신고(5월). 홈택스 연말정산간소화 의료비 항목 조회·회사 제출. 간소화 누락 시 영수증 등 증빙 제출.
- 필요 서류
- 의료비 영수증·연말정산간소화 의료비 자료. 산후조리원 영수증(해당 시). 가족관계증명서 등은 회사 요청 시.
- 신청 기한
- —
- 접속 경로
- 국세청 nts cntntsId=7874 의료비 세액공제 → 상담센터 Q&A CTG11909 → law.go.kr 소득세법 시행령 §118조의5 → 홈택스 연말정산. 복지로 WLF 없음. 로그인·신청하기 금지
- 접속 타입
- url
출처·스크린샷
국세청 특별세액공제·의료비(canonical) 표·산후조리원 각주https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7874
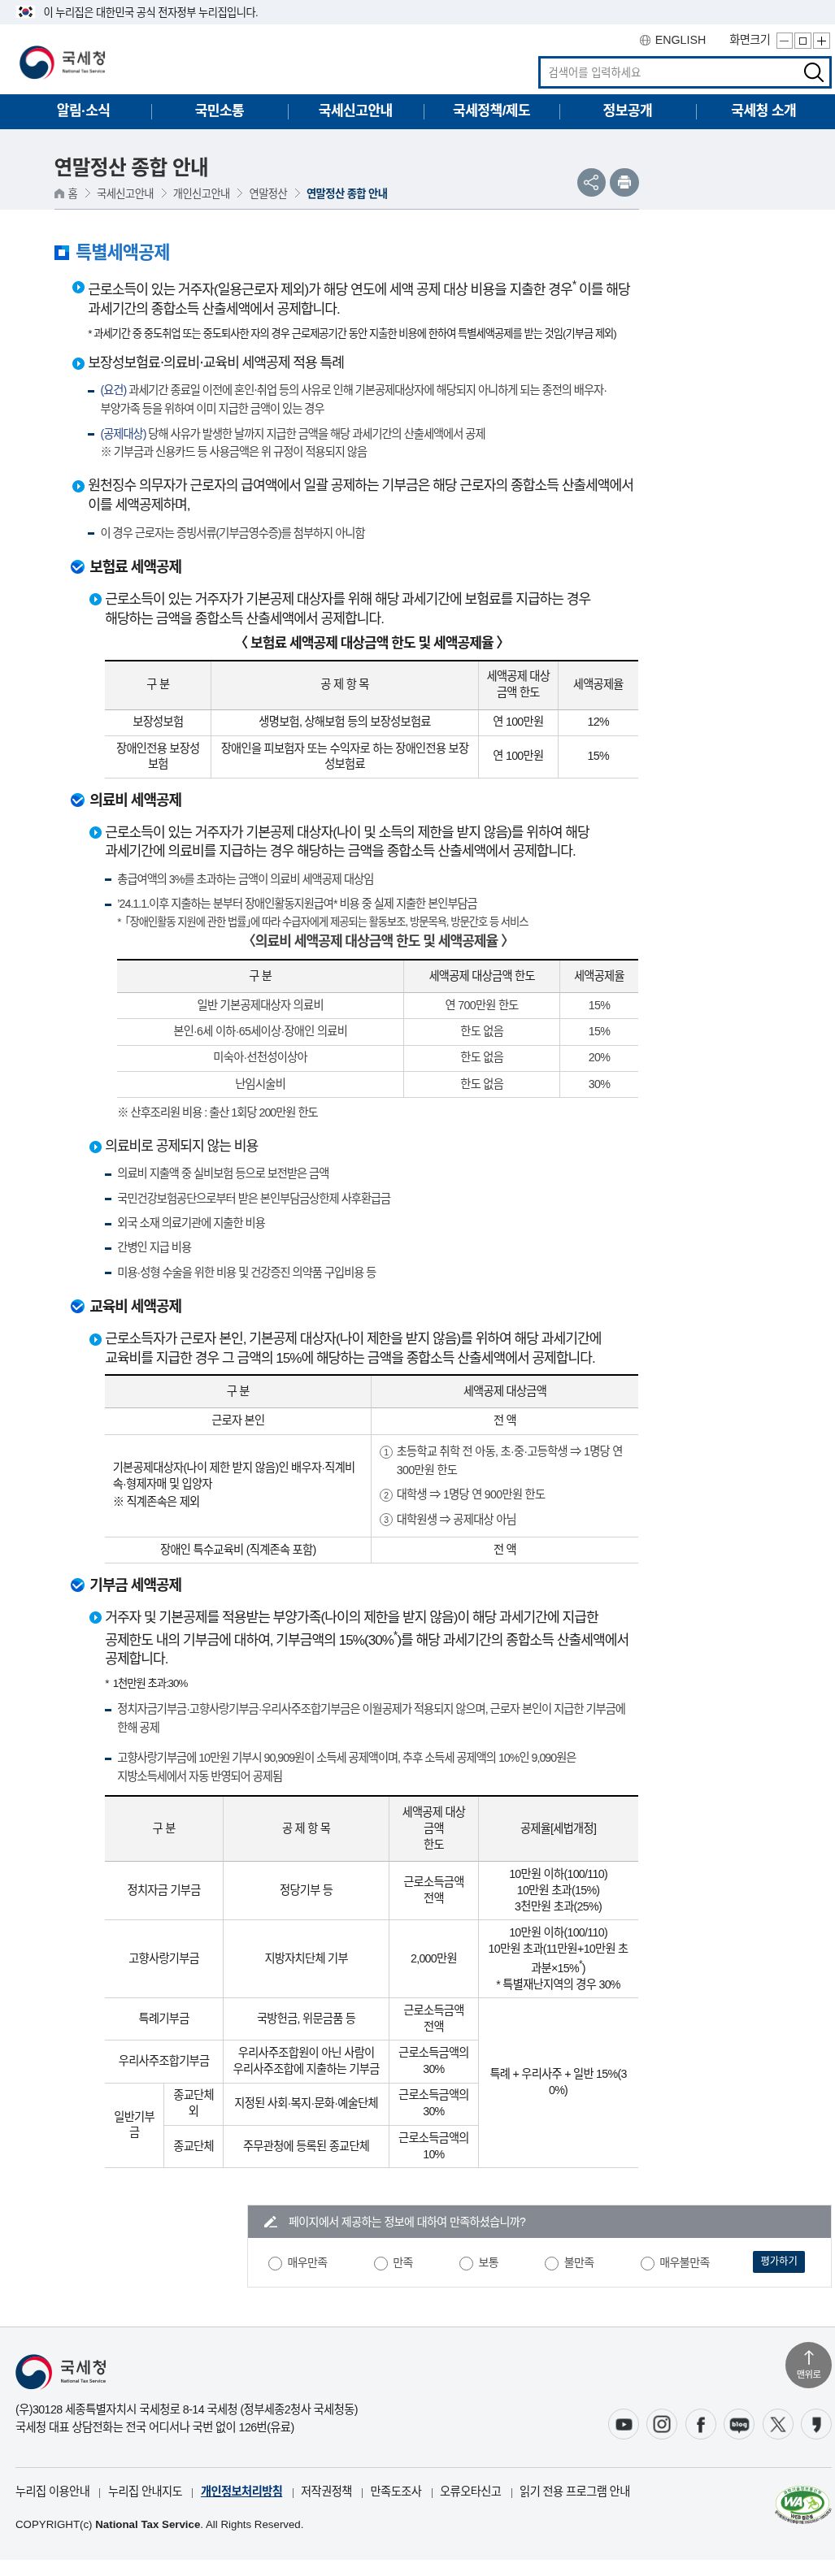
nts 의료비 세액공제 표(15%/20%/30%·700만원·산후조리원 200만원)https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7874
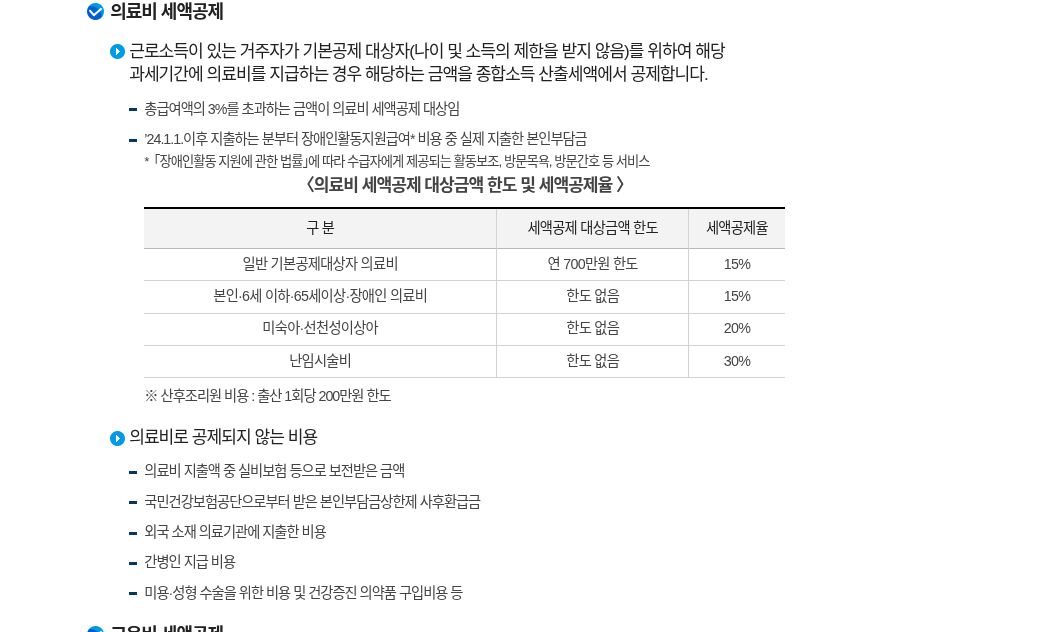
국세상담센터 Q&A 의료비세액공제·산후조리원 — 7천만원 요건 삭제https://call.nts.go.kr/call/qna/selectQnaInfo.do?ctgId=CTG11909&mi=1318
소득세법 시행령 §118조의5(시행 2026.7.1.) 의료비·산후조리원 7호https://www.law.go.kr/lsLawLinkInfo.do?chrClsCd=010202&lsJoLnkSeq=1001059439
복지로 검색 의료비 세액공제 — 복지서비스 0건https://www.bokjiro.go.kr/ssis-tbu/twataa/wlfareInfo/moveTWAT52005M.do?searchTerm=%EC%9D%98%EB%A3%8C%EB%B9%84%20%EC%84%B8%EC%95%A1%EA%B3%B5%EC%A0%9C
국세청 2025년 귀속 연말정산 종합 안내https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=238938&mi=2304
홈택스 메인(로그인 안 함)https://www.hometax.go.kr